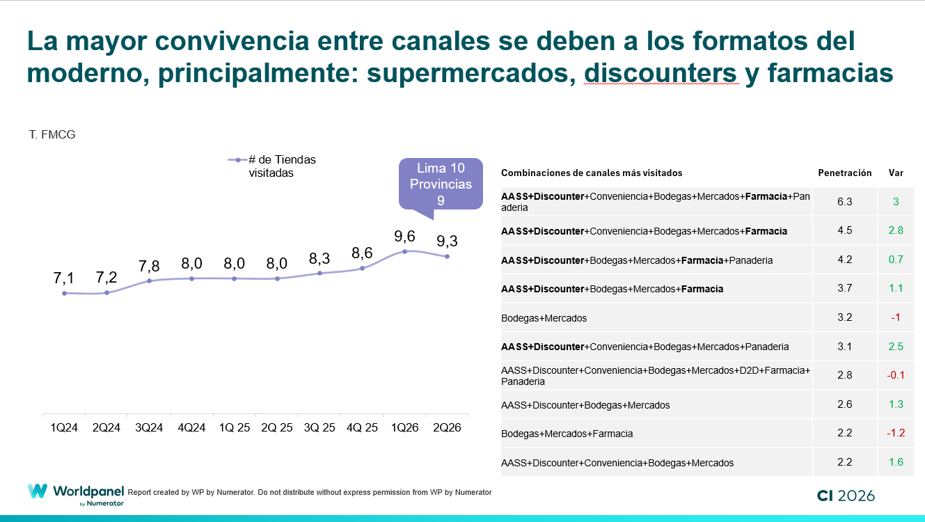
تتوسع خريطة التسوق لدى البيروفيين. ففي الربع الثاني من عام 2026، زار كل أسرة في المتوسط 9,3 متجرًا أو قناة تسوق، مقارنةً بما يزيد قليلاً عن سبعة متاجر أو قنوات قبل عامين.
تشير بيانات «Consumer Insights» للربع الثاني من عام 2026 الصادرة عن Worldpanel من Numerator إلى أن هذا التغيير يعود إلى تزايد التداخل بين القنوات. فالعميل لا يكتفي باستبدال متجر بآخر فحسب، بل يدمج المتاجر الكبرى ومتاجر التخفيضات ومتاجر البيع بالتجزئة الصغيرة وغيرها من الأنماط في روتينه اليومي، الذي لا تزال فيه البقالات وأسواق التموين تلعب دوراً مهماً.
يتجلى التنوع بشكل خاص في ليما، حيث تشاهد الأسر ما يقارب عشرة قنوات، مقارنة بتسعة قنوات في المحافظات.
تصل متاجر السوبرماركت ومتاجر التخفيضات إلى المزيد من الأسر البيروفية
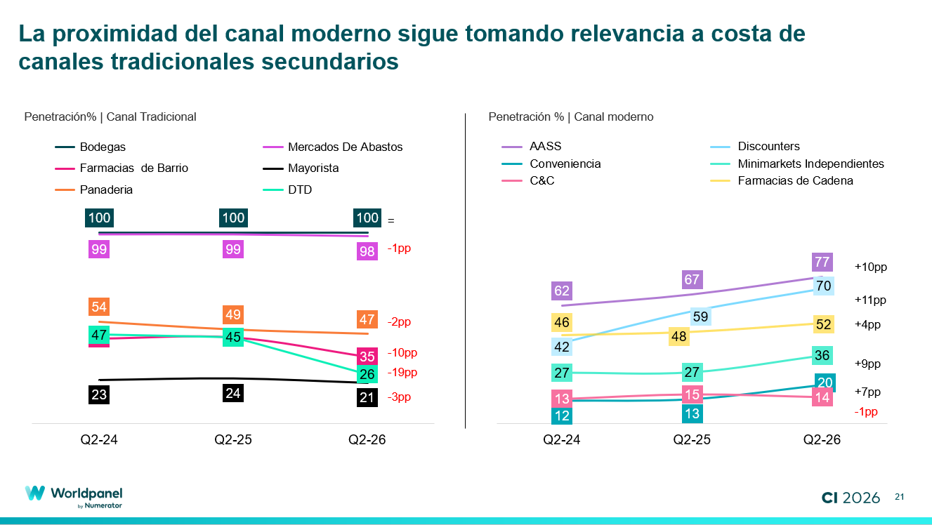
يُعد تزايد انتشار المتاجر الحديثة أحد التغييرات الرئيسية في قنوات الشراء في بيرو.
في الفترة الممتدة بين الربع الثاني من عام 2024 والفترة نفسها من عام 2026، ارتفعت نسبة انتشار متاجر السوبرماركت من 61,5% إلى 76,6% من الأسر، في حين ارتفعت نسبة انتشار متاجر التخفيضات من 42,1% إلى 70,2%.
كما وسعت متاجر البيع بالتجزئة نطاق انتشارها، حيث ارتفعت نسبتها من 12% إلى 20,3%، في حين ارتفعت نسبة المتاجر الصغيرة المستقلة من 26,6% إلى 35,6%. أما سلاسل الصيدليات، فقد بلغت نسبة انتشارها 52,3%.
إلا أن هذا التطور لا يعني اختفاء القنوات التقليدية. فالمتسوق البيروفي يوسع نطاق خياراته ويجمع بين مختلف منافذ البيع وفقًا لعوامل مثل القرب، ومجموعة المنتجات المتوفرة، والسعر، والغرض من التسوق.
Mass وDollarcity و3A: كيف يتسوق الزبون في متاجر التخفيضات؟
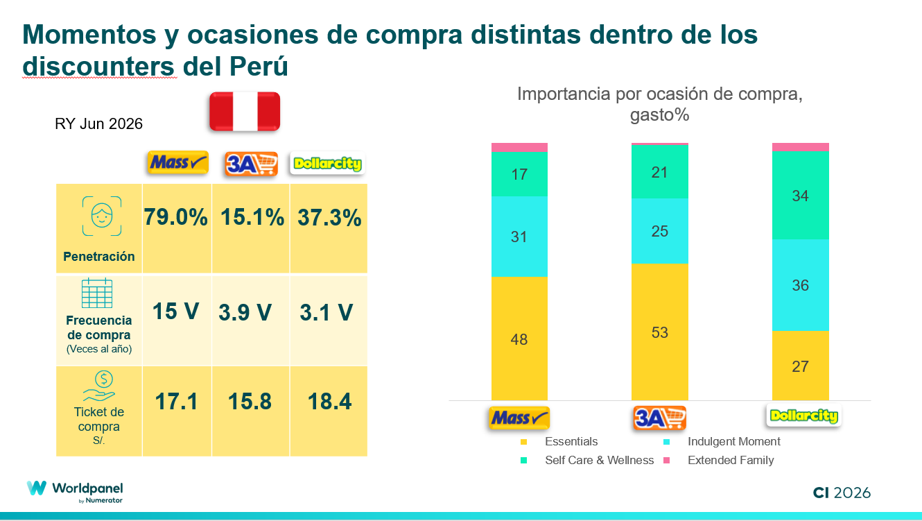
كما أن نمو متاجر التخفيضات في بيرو لا يعزى إلى عامل واحد فقط. فمتاجر «ماس» و«دولارسيتي» و«3A» تظهر اختلافات كبيرة من حيث نطاق التغطية وتكرار التسوق ومتوسط قيمة الفاتورة.
تصل «ماس» إلى 79% من الأسر، بمعدل 15 زيارة سنويًّا ومتوسط إنفاق يبلغ 17,1 سول. تبلغ نسبة انتشار «دولارسيتي» 37,3%، بمعدل 3,1 زيارة سنويًا ومتوسط إنفاق يبلغ 18,4 سول. أما «3A»، فتسجل نسبة انتشار تبلغ 15,1%، بمعدل 3,9 زيارة ومتوسط إنفاق يبلغ 15,8 سول.
تظهر الاختلافات أيضًا في نوع المشتريات التي تتم في كل سلسلة متاجر. تمثل المنتجات الأساسية 48,1% من الإنفاق في سلسلة «Mass» و53,2% في سلسلة «3A». أما في «Dollarcity»، فتكتسب لحظات الترف والعروض المتعلقة بالعناية الذاتية والرفاهية أهمية أكبر.
تشير البيانات إلى أن استخدام نفس الصيغة لا يعني بالضرورة التنافس على نفس عملية الشراء. فقد تحتل كل عرض مكانة مختلفة ضمن روتين
المستهلك.
تامبو، وأوكسو، وفيغا: مهام مختلفة داخل متاجر التسوق السريعة
تظهر ديناميكية مماثلة بين متاجر البيع بالتجزئة الصغيرة في بيرو.
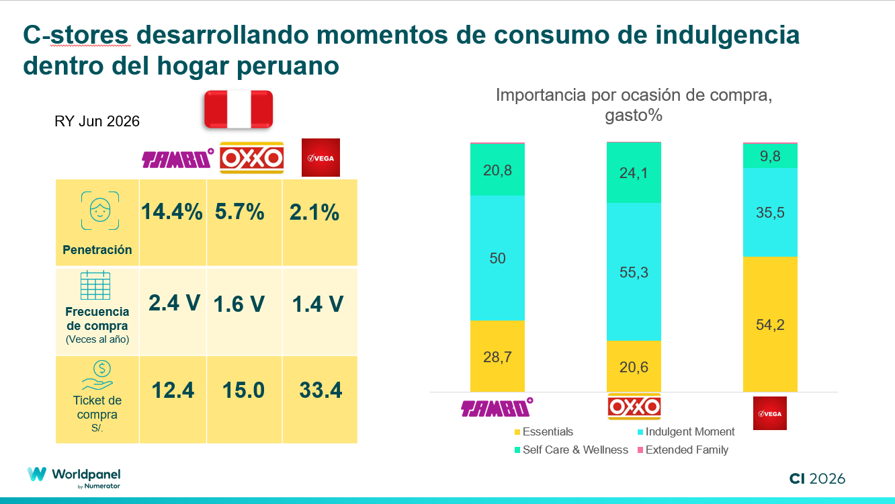
تبلغ نسبة انتشار «تامبو» 14,4%، بمعدل 2,4 زيارة سنويًّا ومتوسط إنفاق يبلغ 12,4 سول. أما «أوكسو» فتصل إلى 5,7% من الأسر، بمعدل 1,6 زيارة ومتوسط إنفاق يبلغ 15 سول. أما «فيغا» فتسجل نسبة تغلغل تبلغ 2,1%، ومعدل زيارة يبلغ 1,4 زيارة، وقيمة فاتورة أعلى بكثير تبلغ S/ 33,4.
تساعد مناسبات الشراء في تفسير هذه الاختلافات. فمناسبات التسوق الترفيهي تستحوذ على 50% من الإنفاق في «تامبو» و55,3% في «أوكسو». أما في «فيغا»، فتشكل المنتجات الأساسية 54,2% من الإنفاق.
وهكذا، حتى في إطار ما هو ملائم، يُخصص المستهلك وظائف مختلفة لكل سلسلة.
ماذا يعني تجزؤ القنوات بالنسبة للعلامات التجارية؟
بالنسبة للمصنعين وتجار التجزئة، فإن وجود متسوق يزور أكثر من تسعة متاجر يعني أن التواجد في عدد أكبر من القنوات ليس كافياً: فمن الضروري فهم الدور الذي يلعبه كل منها في عملية الشراء.
قد تتواجد العلامة التجارية نفسها في محلات السوبرماركت ومحلات التخفيضات ومحلات البقالة ومحلات البيع بالتجزئة الصغيرة، لكن احتياجات المستهلك لا تكون بالضرورة متماثلة في كل زيارة.
يمكن أن تستجيب تشكيلة المنتجات، وهيكل التسعير، والأحجام والأشكال، والتوازن بين العلامات التجارية الخارجية والعلامات التجارية الخاصة، لأهداف مختلفة حسب القناة.
بالنسبة لتجار التجزئة، تكمن الفرصة أيضًا في تحديد الحاجة التي يلبيها كل متجر بوضوح أكبر. في بيئة يتوفر فيها للمتسوق عدد متزايد من الخيارات، يمكن أن يصبح التميز عن غيرهم عنصرًا أساسيًا لاكتساب حصة أكبر في مسار التسوق الخاص به.
متسوق أكثر تعدداً في القنوات
إن توسع متاجر السوبرماركت ومتاجر التخفيضات ومتاجر التسوق السريعة يغير عادات التسوق في بيرو، لكنه لا يقلل من أهمية الأشكال التقليدية.
والنتيجة هي مستهلك أكثر اعتمادًا على القنوات المتعددة، حيث يوزع مشترياته بين مؤسسات تجارية مختلفة ويستعين بكل منها لتلبية احتياجات محددة.
بالنسبة للعلامات التجارية وتجار التجزئة، فإن فهم الأماكن التي يتسوق فيها المستهلك البيروفي، وبشكل أساسي الأسباب التي تدفعه لاختيار كل قناة على حدة، سيكون عاملاً أساسياً في وضع استراتيجيات تتعلق بمجموعة المنتجات والأسعار وأشكال المتاجر، بحيث تتوافق مع خريطة التسوق الجديدة هذه.